PPR vs. ETFs: o que nos diz a tabela deste mês
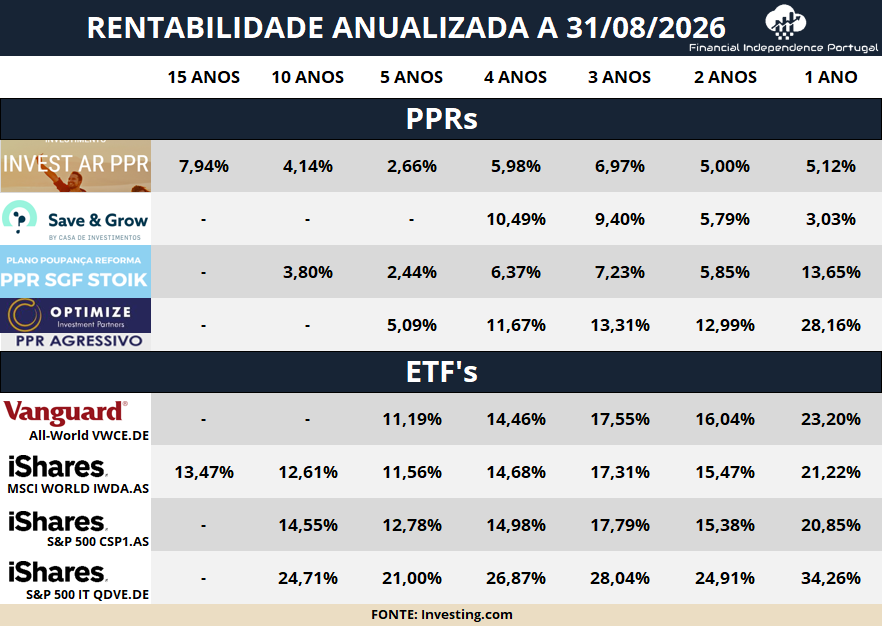
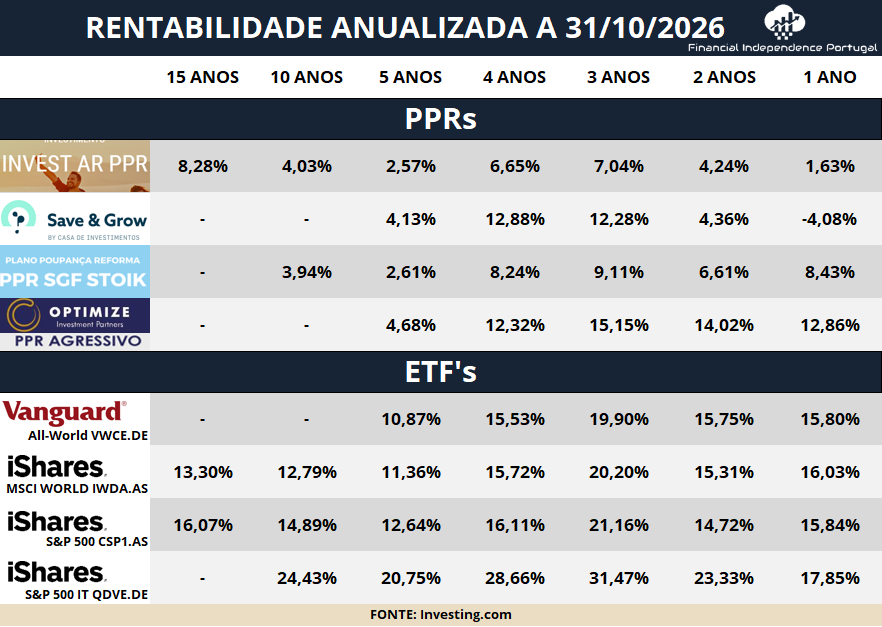
Em relação à tabela deste mês, temos dois valores novos: o PPR Save & Grow da Casa de Investimentos, que fez 5 anos, e o ETF do S&P 500 da iShares, CSP1/SXR8, que fez 15 anos.
Começando pelos PPR, o Invest Ar PPR continua sólido, com o valor mais alto a 10 anos (+4%), o que é normal com a proporção de obrigações. A cinco anos, o melhor dos PPR é o Optimize Agressivo com +4,7% ao ano, que mesmo assim fica quase 7 pontos percentuais abaixo do IWDA (11,4%). A um ano, o Save & Grow tem -4%, a mais de 20 pontos percentuais do IWDA, o índice com que se comparam. Isto reflete o que digo desde o início sobre os PPR: mesmo que às vezes batam o IWDA durante um ano ou outro, como é extremamente difícil bater um índice global, passados uns anos os resultados ficam muito aquém. Só para teres uma ideia, o IWDA rendeu +71% a cinco anos e o Save & Grow +22%. No primeiro, 10.000€ transformavam-se em 17.100€, no segundo em 12.200€. É uma diferença muito significativa e volto a repetir: não há nenhum benefício fiscal que compense esta disparidade.
Já agora, olha para a tabela inteira: nenhum dos quatro PPR bate o IWDA em nenhum prazo, de 1 a 15 anos. O mais perto que chega é o Optimize Agressivo a um ano (12,9% contra 16%). Repara também na dispersão: a um ano, os PPR vão de -4,1% a +12,9%, quase 17 pontos de diferença, enquanto o VWCE, o IWDA e o CSP1 ficam todos dentro de 0,2 pontos uns dos outros. Escolher um PPR é uma decisão muito mais difícil do que escolher entre ETFs globais, e não há forma de saber à partida qual vai ser o bom.
Outra coisa que se vê comparando os 5 anos com os 4 anos: a janela de 5 anos apanha o ano de novembro de 2021 a outubro de 2022, a de 4 anos já não. É por isso que o Save & Grow salta de 4,1% (5 anos) para 12,9% (4 anos). Fazendo as contas a partir destes números (são aproximadas), nesse primeiro ano os PPR caíram entre 12% e 25% (Invest Ar -12%, Stoik -17%, Optimize -21%, Save & Grow -25%), enquanto o IWDA caiu cerca de 4,5% e o S&P 500 ficou praticamente a zero. As obrigações não protegeram grande coisa, porque os juros subiram ao mesmo tempo que as ações caíam.
Em relação aos ETFs, como houve algumas tecnológicas a cair bastante, estão todos quase com o mesmo valor a um ano, entre +15% e +18%. Os mercados emergentes incluídos no VWCE tiveram resultados bastante bons, o que o ajudou a acompanhar o IWDA, e o QDVE não subiu tanto como é normal porque as grandes empresas de IT recuaram um pouco.
Dito isto, é preciso chamar a atenção para o facto de os ETFs estarem com resultados muito acima da média. 10.000€ investidos no IWDA há 15 anos, sem nenhum reforço, valeriam hoje 65.000€ (com a subida de 13,3% ao ano) e no S&P 500 (16,07% ao ano), cerca de 93.500€. Tem isto em conta quando fazes as tuas projeções. E repara que a janela de 15 anos começa em 2011, perto de um mínimo de mercado, o que também ajuda a explicar números tão altos. O pior número de ETF de toda a tabela é 10,9% ao ano (VWCE a 5 anos), ainda assim mais de 50% acima dos 7%.
Outro lembrete de que o retorno não vem em linha reta: dos +71% do IWDA a cinco anos, quase tudo veio nos últimos 3 anos (20,2% ao ano dá +74% em três anos). Ou seja, os dois primeiros anos da janela foram, no total, ligeiramente negativos.
Também vale a pena ver o S&P 500 contra o IWDA. A 15 anos o S&P 500 ganhou por 2,8 pontos percentuais por ano (16,07% contra 13,30%), mas essa vantagem tem vindo a encolher: 2,1 pontos a 10 anos, 1,3 a 5 anos, e nos últimos dois anos o IWDA ficou à frente (15,3% contra 14,7% a 2 anos), com um ano praticamente empatado (16,0% contra 15,8%). Não quer dizer que o S&P 500 seja mau, até porque a maior parte do IWDA já são ações americanas, mas é mais uma razão para não andares a trocar de ETF com base no passado recente.
O QDVE mostra bem o perigo de olhar só para o retrovisor. A 10 anos rendeu 24,4% ao ano: 10.000€ viravam cerca de 89.000€, contra 33.000€ no IWDA. Mas é um ETF de um único setor, e repara na tendência: 31,5% a 3 anos, 23,3% a 2 anos, 17,9% a 1 ano. Continua a ser o melhor a um ano, mas com menos de 2 pontos de vantagem sobre o IWDA, quando a 3 anos eram 11. Um ETF de um só setor não é base para projetar 7%, e muito menos 24%.
Uma semana agitada e o que se passou por baixo da superfície
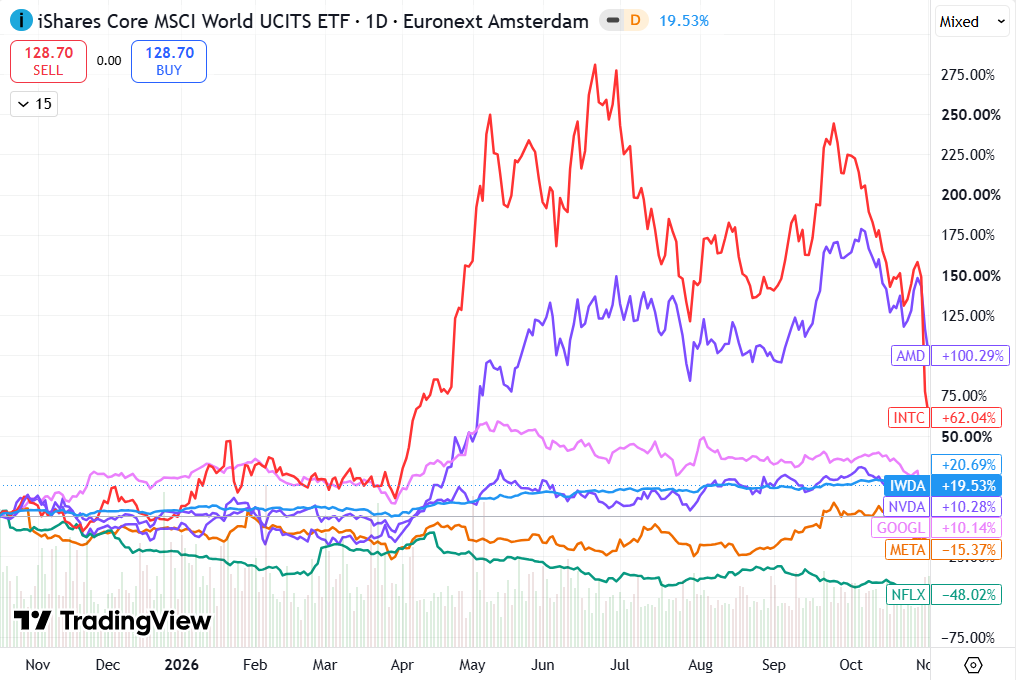
Entretanto, a semana a seguir à data desta tabela foi um exemplo perfeito do que estou a dizer. Na terça-feira houve eleições nos EUA e a primeira leitura foi que os democratas iam ganhar, o que seria mau para os data centers e para a IA, o que fez o Nasdaq a cair 3% depois do fecho da bolsa. Poucas horas depois a narrativa era a oposta: afinal, abrandar o investimento em IA até pode ser bom. Na quinta-feira foi o pior dia em seis anos, com o S&P 500 a cair mais de 4% e o Nasdaq quase 6%, sem uma explicação que fizesse grande sentido, e na segunda-feira o mercado recuperou boa parte. A explicação mais provável que ouvi foi pouco empolgante: fundos alavancados a desfazer posições todos ao mesmo tempo. Ninguém clica numa notícia com esse título, por isso arranjam-se outras histórias.
O que me interessa mais é o que se passou por baixo da superfície. Mesmo nos piores dias quase ninguém fugiu das ações: o que houve foi uma rotação. As empresas de IA chegaram a estar 30% abaixo dos máximos, enquanto o S&P 500 Equal Weighted (em que todas as ações têm o mesmo peso no índice) estava apenas 1,3% abaixo e o S&P sem as empresas de IA estava praticamente sem movimento. Quem tem um ETF global tem as duas coisas, as que são castigadas e as que aguentam, sem precisar de adivinhar qual é qual. E se profissionais que passam o dia a analisar isto ficam confusos com o que aconteceu numa semana, a tua vantagem é não teres de decidir nada.
Vale a pena começar a investir agora?
Por outro lado, quem quer começar a investir agora está, como sempre, com medo de que, precisamente porque os resultados estão muito acima da média, mais vale esperar e investir só quando “isto acalmar”. O problema é que, apesar de ser difícil de perceber para quem não investe, o “isto acalmar” pode nunca acontecer. Pensa no mercado imobiliário. Os preços das casas estão neste momento absurdos e é perfeitamente justificável pensar que isto não é sustentável. Mesmo assim, se tivesses dinheiro para investir em imobiliário a longo prazo, provavelmente fazias, porque, apesar dos preços altos, é muito improvável que daqui a 10 anos valham menos. É exatamente assim que deves pensar nos ETFs. É possível que venha aí um bear market, sim. Em 10 ou 20 anos é até quase certo que vai haver pelo menos um. O que ninguém sabe é quando, e o mais provável é que, quando precisares do dinheiro para te reformares antecipadamente, ele tenha crescido para valores que nunca imaginaste.
Por isso, como se costuma dizer, a melhor altura para começar a investir foi ontem, a segunda melhor é hoje. Pega nem que seja em 100€ do subsídio de Natal, daqui a uns dias, e investe no ETF da tua escolha. Se pensares bem, nunca ouviste ninguém dizer que investiu em ETFs e depois se arrependeu