Os Certificados de Aforro (CA) e os Certificados do Tesouro Poupança Valor (CTPV) são os dois produtos de dívida pública para particulares em Portugal. À primeira vista parecem semelhantes: ambos garantem o capital, ambos são emitidos pelo Estado, ambos não têm comissões. Mas funcionam de forma completamente diferente, e na conjuntura atual de maio de 2026 a comparação dá um vencedor claro para quase todos os perfis. Vou explicar em detalhe, com números reais, e ao contrário da maioria dos guias não te vou dizer "depende" sem te dar uma resposta.
As características principais lado a lado
| Certificados de Aforro (Série F) | Certificados do Tesouro Poupança Valor | |
|---|---|---|
| Prazo máximo | 15 anos | 7 anos |
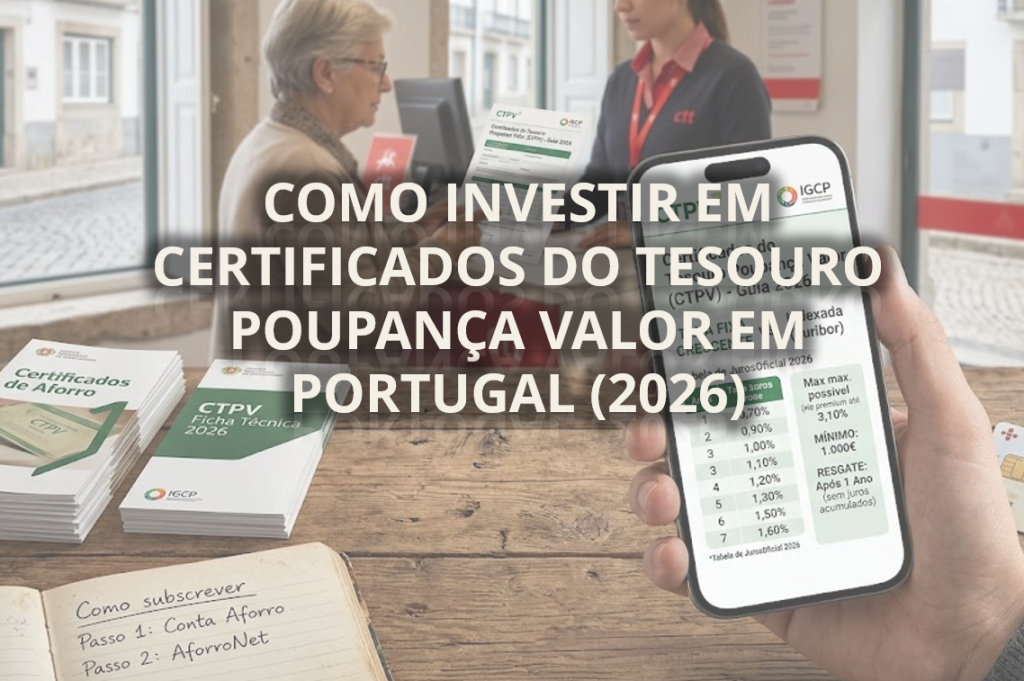
| Taxa de juro | Variável (Euribor 3M, máx. 2,5%) + prémios | Fixa, crescente: 0,70% → 1,60% + prémio PIB |
| Taxa em maio 2026 (1.º ano) | 2,195% | 0,70% |
| Capitalização de juros | Trimestral, automática | Não há, juros pagos anualmente em cash |
| Subscrição mínima | 100 € (ou 10 € online em reforços) | 1.000 € |
| Subscrição máxima por conta | 250.000 € (aumentado em abril 2026) | 1.000.000 € |
| Resgate antecipado | Após 3 meses | Apenas após 12 meses |
| Prémios de permanência | 0,25% → 1,75% ao longo de 15 anos | Prémio PIB (até 1,5%) apenas a partir do 3.º ano |
| Encargos | Zero | Zero |
| Tributação juros | 28% retenção na fonte | 28% retenção na fonte |
| Canais de subscrição | AforroNet, CTT, Espaços Cidadão, BiG | AforroNet, CTT, Espaços Cidadão, BiG |
Já dá para ver onde isto vai dar. Mas vamos a números concretos.
Simulação: 10.000 € durante 7 anos em cada um
Esta é a comparação que quase nenhum guia faz de forma honesta. Vou simular o que acontece se investires 10.000 euros em cada produto, com as taxas atuais, ao longo dos 7 anos que é o prazo máximo dos CTPV.
Pressupostos para os Certificados de Aforro: taxa base mantém-se constante em 2,195% (cenário conservador, podia subir ou descer com a Euribor), prémio de permanência aplica-se conforme regras (0,25% do 2.º ao 5.º ano, 0,5% do 5.º ao 9.º), capitalização trimestral automática.
Pressupostos para os CTPV: taxas fixas oficiais do IGCP (0,70%, 0,70%, 0,80%, 0,90%, 1,00%, 1,30%, 1,60%), prémio PIB médio de 0,5% a partir do 3.º ano (assume crescimento médio do PIB de 2,5%, otimista), juros pagos anualmente sem capitalização.
| Ano | CA: taxa total bruta | CA: capital acumulado | CTPV: taxa total bruta | CTPV: juros recebidos |
|---|---|---|---|---|
| 1 | 2,195% | 10.158 € | 0,70% | 50 € (líq.) |
| 2 | 2,445% | 10.336 € | 0,70% | 50 € (líq.) |
| 3 | 2,445% | 10.519 € | 1,30% | 94 € (líq.) |
| 4 | 2,445% | 10.707 € | 1,40% | 101 € (líq.) |
| 5 | 2,445% | 10.899 € | 1,50% | 108 € (líq.) |
| 6 | 2,695% | 11.108 € | 1,80% | 130 € (líq.) |
| 7 | 2,695% | 11.322 € | 2,10% | 151 € (líq.) |
| Total ao fim de 7 anos | n/a | 11.322 € | n/a | 10.684 € (capital + juros) |
Simulação simplificada, valores aproximados. CA: juros líquidos capitalizam trimestralmente, taxa base assumida constante. CTPV: juros pagos anualmente em cash separado (na coluna mostra-se o valor líquido recebido em cada ano). No total dos CTPV está incluído o capital inicial de 10.000 €.
A diferença ao fim de 7 anos é de aproximadamente 638 euros a favor dos Certificados de Aforro. Mais de 6% sobre o capital investido. Note-se ainda que este cenário assume um prémio PIB médio favorável aos CTPV (0,5%) e uma taxa base constante para os CA (que poderia até subir).
A explicação matemática para esta diferença é simples e tem três componentes:
- Taxa muito maior no início (2,195% vs 0,70%): nos primeiros anos, os CA rendem mais do triplo
- Capitalização trimestral vs anual em cash: nos CA os juros geram juros desde o trimestre seguinte; nos CTPV os juros saem da aplicação e ficam parados na conta à ordem (a render zero)
- Prémios de permanência cumulativos: os CA acumulam prémios desde o 2.º ano de forma contínua
Quando recebes 50 euros de juros de CTPV ao fim do 1.º ano, esses 50 euros são creditados na tua conta bancária à ordem. Se não fizeres nada, ficam ali a render zero durante os 6 anos seguintes. Multiplicado por 7 pagamentos anuais, podes ter centenas de euros parados sem render.
Nos Certificados de Aforro, isto não acontece. Os juros líquidos do 1.º trimestre passam a render no 2.º trimestre, e por aí fora durante toda a duração da aplicação. É a magia silenciosa do juro composto, que muitos guias não destacam mas que faz uma diferença enorme.
Cenários práticos: qual escolher?
A teoria diz que os CA ganham na conjuntura atual. Mas há situações específicas em que vale a pena pensar duas vezes. Vou ser direto em cada cenário.
Tens 500 € a 50.000 € para aplicar e podes precisar do dinheiro em 1 ou 2 anos
Certificados de Aforro. Sem dúvida. Subscreves online com mínimos baixos (10 € em reforços), começas a render a taxa atual de 2,195%, e podes resgatar a qualquer momento depois de 3 meses. Os CTPV bloqueiam o teu dinheiro 12 meses no mínimo e durante esse período rendem apenas 0,70%. Não há comparação.
Vencedor: Certificados de Aforro
Queres aplicar o teu fundo de emergência (3.000 € a 15.000 €)
Certificados de Aforro. Para um fundo de emergência, precisas de duas coisas: rentabilidade razoável e liquidez. Os CA dão-te as duas: 2,195% no 1.º ano (mais do que qualquer depósito a prazo médio) e podes levantar em 3-5 dias úteis após os primeiros 3 meses. Os CTPV falham na segunda condição (1 ano bloqueado é demasiado para um fundo de emergência).
Vencedor: Certificados de Aforro
Queres aplicar 50.000 € a 250.000 € durante 5 a 10 anos sem mexer
Continua a ser Certificados de Aforro. Para este perfil, a capitalização trimestral é uma vantagem decisiva ao longo do tempo. Mesmo que a Euribor desça e a taxa base dos CA caia para 1,5%, os prémios de permanência crescentes (até 1,75% no fim do prazo) e o efeito do juro composto continuam a fazer os CA renderem mais que os CTPV no mesmo período.
Vencedor: Certificados de Aforro
Tens mais de 250.000 € e queres aplicar tudo em dívida pública
Aqui entra o CTPV. O limite máximo dos CA é de 250.000 € por Conta Aforro (após o aumento de abril de 2026). Se queres aplicar mais do que isto e dentro de dívida pública, os CTPV são uma das poucas alternativas legais (com tecto de 1 milhão de euros). A estratégia típica é: 250.000 € em CA, o excedente em CTPV.
Vencedor: CTPV (mas só pelo excedente acima de 250k)
Precisas de saber exatamente quanto vais receber em cada ano
CTPV são a única opção que te dá previsibilidade total. Sabes hoje, sem oscilações, que no 1.º e 2.º ano vais receber 0,70%, e por aí adiante. Faz sentido se tens objetivos muito específicos para os juros recebidos em cada ano (cobrir uma despesa anual concreta, por exemplo). Em troca, perdes a possibilidade de beneficiar de subidas da Euribor (e protege-te de descidas, claro).
Vencedor: CTPV (mas raramente compensa o trade-off)
Acreditas numa descida prolongada e profunda da Euribor
Se a Euribor a 3 meses cair significativamente e por muito tempo (por exemplo, para 0,5% durante anos), a taxa base dos CA seguiria essa descida. Os CTPV, ao terem taxa fixa, ficariam relativamente mais atrativos no longo prazo. Mas isto é uma aposta sobre o futuro económico, e historicamente é difícil acertar consistentemente. A maioria das pessoas faria melhor em não tentar prever a Euribor.
Vencedor: CTPV (mas só se acertares na previsão)
Já tens uma carteira grande e queres só diversificar
Para quem já tem capital significativo em CA e quer distribuir entre os dois produtos do Estado para diversificação dentro da dívida pública, faz sentido ter ambos. Não é uma decisão de "qual rende mais", é de "qual a estrutura que dá mais paz de espírito". Há quem prefira ter metade em CA e metade em CTPV pelo simples facto de a estrutura de remuneração ser diferente (variável vs fixa).
Sem vencedor único: depende do critério
O que o mercado já decidiu
Não sou só eu a dizer isto. Os números do Banco de Portugal mostram a tendência clara: os portugueses estão a migrar massivamente dos Certificados do Tesouro para os Certificados de Aforro. Em fevereiro de 2026 o stock de CA aproximava-se dos 41 mil milhões de euros, com 17 meses consecutivos de subscrições líquidas positivas. Já o stock de CT está em descida desde outubro de 2021 (quando atingiu o pico de 17,9 mil milhões), tendo caído para cerca de 8,3 mil milhões em outubro de 2025, o valor mais baixo desde janeiro de 2016.
Esta migração tem uma explicação simples e racional: a Série F dos CA está a render entre 2% e 2,5% brutos (sem contar com prémios de permanência), enquanto as taxas fixas dos CTPV nos primeiros anos (0,70%) estão muito abaixo desse valor. Para qualquer cenário típico, a matemática favorece os CA. Os aforradores portugueses notaram isto e estão a votar com a carteira.
Dúvidas frequentes sobre esta comparação
E se a Euribor cair muito? Os CTPV não ficarão melhores?
Poderiam ficar em termos relativos, mas seria preciso uma descida muito acentuada e prolongada. Mesmo num cenário onde a Euribor desça para 1% (taxa base dos CA caía para ~1%, mais prémio de permanência de 0,5% no médio prazo = ~1,5% líquido), a vantagem da capitalização trimestral dos CA continua a contar. E a história mostra que a Euribor raramente fica muito tempo abaixo de 1% em ambientes não-recessivos.
Posso resgatar CTPV antes do tempo se mudar de ideias?
Só após 12 meses, e perdes os juros entre o último aniversário e a data do resgate. Nos CA podes resgatar após 3 meses, sem perda significativa de juros. Esta diferença de liquidez é uma das razões pelas quais os CA são quase sempre preferíveis para a maioria das pessoas.
Posso ter os dois produtos ao mesmo tempo?
Sim, na mesma Conta Aforro. São linhas separadas dentro do mesmo sistema do IGCP. Podes ter qualquer combinação até aos respetivos limites máximos (250.000 € em CA, 1.000.000 € em CTPV).
Em séries antigas dos CA (E, D, B, A) faz sentido manter?
Geralmente sim, especialmente nas séries E que tinham fórmulas de cálculo mais generosas (taxa base pode subir até 3,5% bruto, com prémios de permanência mais altos nos primeiros anos). Antes de resgatar uma série antiga para subscrever a F, simula no AforroNet. Em muitos casos, manter a série antiga é matematicamente melhor.
Os CTPV pagam juros separados pode ser uma vantagem para alguém?
Pode, em casos muito específicos. Se queres usar os juros anuais como rendimento corrente (não reinvestir), e tens horizonte de 7 anos definido, os CTPV dão-te previsibilidade nesse fluxo de caixa. Mas para a esmagadora maioria das pessoas que está a tentar fazer crescer capital, o pagamento anual sem capitalização é uma desvantagem, não uma vantagem.
E se eu morrer? Os dois produtos passam para os herdeiros?
Sim, ambos. Há isenção de Imposto do Selo na transmissão a herdeiros legítimos (cônjuge, descendentes, ascendentes) em ambos. Como ferramenta de planeamento sucessório, equivalem-se.
Os Certificados do Tesouro tinham outras versões. Quais existiram?
Houve várias versões anteriores: Certificados do Tesouro original (2010-2012), Certificados do Tesouro Poupança Mais (2013-2017), e Certificados do Tesouro Poupança Crescimento (2017-2021). Todas suspensas para nova subscrição. A versão atualmente disponível é apenas os CTPV (Certificados do Tesouro Poupança Valor), criados em setembro de 2021.
Os números não mentem
A maioria dos guias sobre este tema fica em cima do muro com frases como "depende do teu perfil" ou "ambos têm vantagens e desvantagens". É verdade técnico, mas não te ajuda a decidir. Vou ser claro: na conjuntura atual de maio de 2026, e para quase qualquer cenário típico de um aforrador português, os Certificados de Aforro batem os Certificados do Tesouro Poupança Valor de forma significativa.
Rende mais (2,195% vs 0,70% no primeiro ano), capitaliza juros (vs pagamento anual em cash que fica parado), tem mais flexibilidade (resgate após 3 meses vs 12 meses), tem mínimo de subscrição mais baixo (100 € vs 1.000 €) e funciona para qualquer valor até 250.000 €. As únicas exceções são valores acima desse limite (em que o CTPV serve para acomodar o excedente) ou cenários muito específicos onde a previsibilidade absoluta da taxa fixa é mais valorizada que a maximização do retorno.
Se está a começar a aplicar agora, fica pelos Certificados de Aforro até atingires o limite. Se já tens CTPV antigos a render, mantém-nos até ao fim do prazo se as taxas atuais te servirem (não há benefício em resgatar e perder juros). Se queres simplificar a tua vida financeira, é raramente uma má decisão ficar só com os CA até atingires os 250.000 €.