Os Certificados do Tesouro Poupança Valor (CTPV) são um dos produtos de poupança do Estado português, junto com os Certificados de Aforro. Foram criados em setembro de 2021 para substituir os antigos Certificados do Tesouro Poupança Crescimento (CTPC), que ficaram suspensos para nova subscrição nessa data. O CTPV é um produto simples, seguro e sem comissões, mas é importante perceber as suas características reais antes de subscrever, porque na conjuntura atual de 2026 não é necessariamente a melhor escolha para todos. Vou explicar tudo, passo a passo.
O que são os Certificados do Tesouro Poupança Valor
Quando subscreves CTPV, estás a emprestar dinheiro ao Estado português durante 7 anos. Em troca, o Estado garante que te devolve o capital integral mais juros anuais. É um instrumento de dívida pública direcionado a pequenos aforradores, com garantia total de capital pela República Portuguesa.
A grande diferença para os Certificados de Aforro (o outro produto de dívida do Estado, mais conhecido) é que os CTPV têm uma taxa fixa e crescente ao longo dos 7 anos, em vez de uma taxa variável indexada à Euribor. Sabes de antemão exatamente quanto vais receber em cada ano (mais o prémio do PIB, que explico abaixo).
As famílias portuguesas tinham, no final de 2025, cerca de 47,7 mil milhões de euros investidos em produtos de dívida pública (Certificados do Tesouro + Certificados de Aforro). Especificamente em Certificados do Tesouro estavam aplicados aproximadamente 8,3 mil milhões de euros (dados do Banco de Portugal, outubro de 2025), o valor mais baixo desde janeiro de 2016.
O pico de investimento em Certificados do Tesouro foi atingido em outubro de 2021, com cerca de 17,9 mil milhões de euros aplicados. Desde então, o stock tem vindo a descer consecutivamente, à medida que os portugueses migram para os Certificados de Aforro, que têm tido remuneração mais atrativa.
As taxas oficiais dos CTPV em 2026
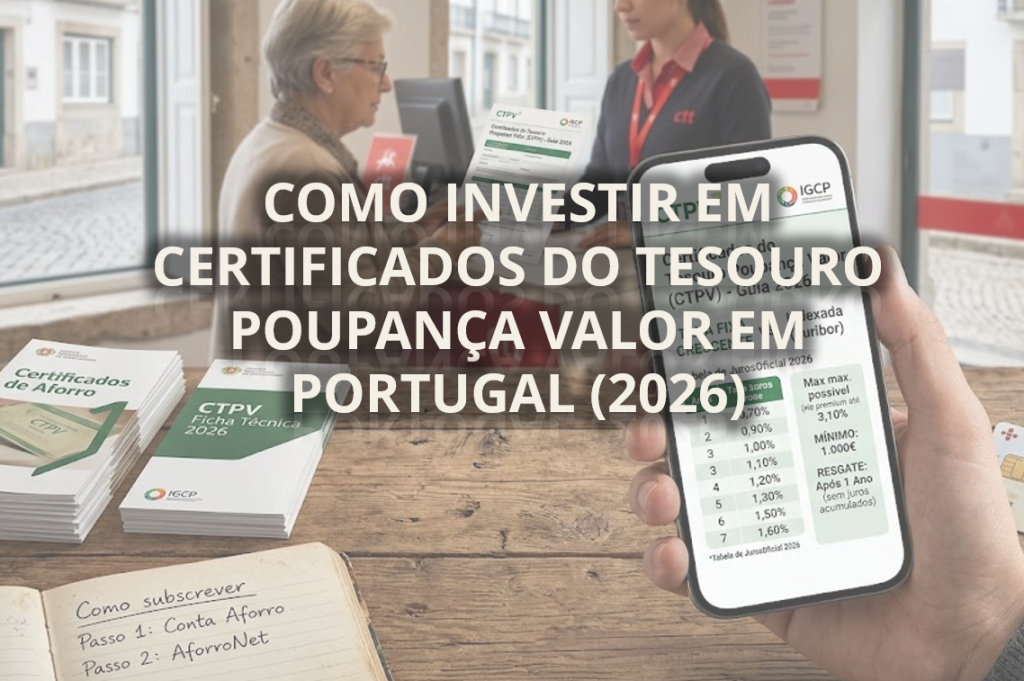
Esta tabela mostra a taxa de juro bruta fixa para cada ano da aplicação, conforme a ficha técnica oficial do IGCP (Agência de Gestão da Tesouraria e da Dívida Pública):
| Ano | Taxa fixa anual | Prémio PIB | Taxa máxima possível |
|---|---|---|---|
| 1.º ano | 0,70% | Não aplicável | 0,70% |
| 2.º ano | 0,70% | Não aplicável | 0,70% |
| 3.º ano | 0,80% | Até 1,50% | 2,30% |
| 4.º ano | 0,90% | Até 1,50% | 2,40% |
| 5.º ano | 1,00% | Até 1,50% | 2,50% |
| 6.º ano | 1,30% | Até 1,50% | 2,80% |
| 7.º ano | 1,60% | Até 1,50% | 3,10% |
Fonte: IGCP, ficha técnica oficial dos CTPV. Taxa brutas, antes da retenção na fonte de IRS (28%).
Se mantiveres a aplicação até ao fim dos 7 anos sem prémio do PIB, a taxa média anual ronda 1%. Se houver crescimento positivo do PIB e o prémio for atribuído todos os anos a partir do 3.º (no máximo possível de 1,5%), a taxa média anual pode chegar a aproximadamente 2%. Mas isto pressupõe um cenário muito otimista de crescimento sustentado.
Como funciona o prémio PIB
A partir do 3.º ano, a taxa fixa é acrescida de um prémio. Esse prémio corresponde a 20% do crescimento médio real do PIB português nos últimos quatro trimestres conhecidos, com um máximo de 1,5% ao ano. Só se aplica se o crescimento médio do PIB for positivo. Se a economia portuguesa entrar em recessão, o prémio é zero.
Exemplo prático: se o PIB português crescer 2,5% real em média durante os 4 trimestres anteriores, o prémio é de 0,5% (20% de 2,5%). Se crescer 8% (cenário muito otimista), o prémio seria 1,6%, mas como há tecto de 1,5%, recebes esse máximo.
Passo a passo: como subscrever CTPV
Abrir uma Conta Aforro no IGCP
Antes de subscrever qualquer produto de dívida pública (CTPV ou Certificados de Aforro), precisas de ter uma Conta Aforro no IGCP. Se já tens uma, pode passar para o passo seguinte. Se não tens, podes abrir em três sítios:
- Numa loja CTT, presencialmente com o Cartão de Cidadão
- Num Espaço Cidadão
- Online no AforroNet, se já tens acesso à plataforma (precisa de adesão prévia)
Para a abertura precisas do Cartão de Cidadão, NIF, comprovativo de morada e IBAN de uma conta bancária em teu nome (será para onde os juros e o capital final serão creditados). A conta é gratuita e sem comissões de manutenção.
Aderir ao AforroNet (recomendado)
O AforroNet é o portal online oficial do IGCP onde podes gerir tudo: ver saldos, fazer subscrições, resgatar, ver o histórico de juros recebidos. Recomendo fortemente aderires logo no início, mesmo que faças a primeira subscrição presencialmente.
A adesão é feita nos CTT, num Espaço Cidadão, ou pelo Banco de Investimento Global (BiG). Recebes credenciais de acesso e, a partir daí, podes gerir tudo a partir do telemóvel ou computador.
Subscrever os CTPV
Com a Conta Aforro aberta, podes subscrever CTPV através de:
- AforroNet (online, mais simples)
- Lojas CTT (presencial)
- Espaços Cidadão (presencial)
- Banco de Investimento Global (BiG) (presencial ou online, se já és cliente)
Detalhes da subscrição:
- Mínimo: 1.000 unidades (1.000 euros, cada unidade vale 1 euro)
- Máximo por conta: 1.000.000 unidades (1 milhão de euros)
- Cada pessoa pode ter apenas uma Conta Aforro e cada conta tem só um titular (não há contas conjuntas)
- Pagamento: por Multibanco, transferência bancária, cheque ou dinheiro (limitado a 3.000 € por dia em dinheiro)
- Sem encargos: não há comissão de subscrição, manutenção ou resgate
A subscrição é desmaterializada, ou seja, não recebes papel nem certificado físico. Tudo fica registado na tua Conta Aforro.
Receber os juros anualmente
Os juros são pagos uma vez por ano, no aniversário da data-valor da subscrição (a data em que o dinheiro entrou no IGCP). O valor é creditado diretamente no IBAN associado à Conta Aforro, já com o IRS retido na fonte.
Importante: os juros não são capitalizados. Os 28% de IRS são retidos e o valor líquido é depositado na tua conta bancária. Se quiseres reinvestir, tens de fazer manualmente uma nova subscrição com esse dinheiro.
Receber o capital final aos 7 anos
No 7.º aniversário da subscrição, o capital é automaticamente reembolsado pelo valor nominal e creditado no IBAN da Conta Aforro. Se quiseres continuar a aplicar, tens de fazer uma nova subscrição (provavelmente já na nova série de CTPV em vigor nessa altura).
Resgate antecipado: o que precisas saber
Há regras específicas sobre quando podes levantar o dinheiro antes do prazo final:
- Nos primeiros 12 meses: não é possível resgatar. O dinheiro fica bloqueado.
- Após 1 ano: podes resgatar a qualquer momento.
- Atenção: se resgatares fora da data de vencimento de juros, perdes os juros desde o último vencimento anual até à data do resgate.
- Resgate parcial é permitido, desde que o remanescente seja sempre de pelo menos 1.000 unidades (1.000 euros). Não podes ficar com menos do que isto na conta.
Exemplo: subscreveste 5.000 euros a 1 de março de 2026. Em 1 de junho de 2027 decides resgatar 2.000 euros. Como já passou mais de um ano, podes fazê-lo. Mas como estás a resgatar 3 meses depois do aniversário (1 de março de 2027), perdes os juros acumulados entre 1 de março de 2027 e 1 de junho de 2027 sobre o valor resgatado.
Fiscalidade: simples e automática
Os juros e prémios dos CTPV estão sujeitos a IRS à taxa liberatória de 28%, retida na fonte pelo IGCP. Não precisas de fazer nada na altura do IRS, a retenção é definitiva e não precisa de ser declarada.
Em caso de morte do titular, há uma vantagem específica: os CTPV transmitidos por herança a herdeiros legítimos estão isentos de Imposto do Selo sobre transmissões. Isto torna-os ligeiramente vantajosos para planeamento sucessório familiar quando comparados com outros produtos.
Atenção: se mais tarde optares pelo englobamento dos rendimentos de capitais no IRS (em vez da taxa liberatória), tens de englobar tudo na mesma categoria (juros de depósitos, dividendos, etc.). Só compensa se tiveres rendimentos baixos e a tua taxa marginal ficar abaixo dos 28%.
CTPV vs Certificados de Aforro: qual escolher?
Esta é a pergunta natural, porque os dois produtos são frequentemente confundidos. Ambos são dívida pública portuguesa, ambos têm garantia total de capital, ambos sem comissões. Mas funcionam de forma muito diferente.
| CTPV | Certificados de Aforro (Série F) | |
|---|---|---|
| Prazo máximo | 7 anos | 15 anos |
| Taxa de juro | Fixa, crescente ao longo dos anos | Variável (Euribor 3M + prémio permanência) |
| Taxa em maio de 2026 | 0,70% (1.º ano) | 2,195% |
| Capitalização juros | Não (pagos anualmente em cash) | Sim (juros compostos trimestrais) |
| Subscrição mínima | 1.000 € | 100 € (ou 10 € online) |
| Resgate antecipado | Só após 12 meses | Após 3 meses |
| Conta partilhada | Não, só um titular | Não, só um titular |
| Tributação | 28% retenção na fonte | 28% retenção na fonte |
Em maio de 2026, com a Série F dos Certificados de Aforro a 2,195% e os CTPV no primeiro ano a apenas 0,70%, os Certificados de Aforro são claramente mais atrativos para quase todos os perfis. A diferença é tão grande que os CTPV só fazem sentido em situações muito específicas.
Quando os CTPV podem ainda fazer sentido
- Quando queres saber exatamente quanto vais receber em cada ano (previsibilidade total)
- Em cenários de descida acentuada da Euribor (a taxa dos CTPV fica fixa enquanto a dos CA cai)
- Para diversificar produtos do Estado se já tens grande exposição aos CA
- Para planeamento sucessório, beneficiando da isenção de Imposto do Selo
Quando os CTPV fazem (ou não) sentido em 2026
Vou ser direto. Na conjuntura atual, com taxas de Euribor a rondar valores moderados e a Série F dos Certificados de Aforro a render mais de 2%, os CTPV nos primeiros anos (0,70%) não competem nem com depósitos a prazo médios (1,34% em janeiro de 2026), nem com Certificados de Aforro (2,195% em maio de 2026), nem com inflação esperada (cerca de 2%).
Isto não significa que os CTPV sejam um "mau" produto. Significa que neste contexto específico há alternativas mais eficientes para os mesmos objetivos.
Faz sentido considerar CTPV se
- Já tens o limite máximo de Certificados de Aforro (250.000 € na série F) e queres mais exposição a dívida pública portuguesa
- Tens horizonte muito específico de 7 anos e queres saber exatamente quanto vais receber
- Acreditas numa descida significativa e prolongada da Euribor (cenário em que a taxa fixa dos CTPV se torna mais atrativa em termos relativos)
Não faz sentido se
- É a tua primeira aplicação de poupança (os Certificados de Aforro são mais flexíveis e atualmente mais rentáveis)
- Precisas de potencialmente aceder ao dinheiro nos primeiros 12 meses
- Tens horizonte de longo prazo (10 anos ou mais) e objetivos de crescimento real do património (aí os ETFs amplos são tipicamente mais eficientes)
- Tens capital relevante e a tua prioridade é maximizar retorno ajustado ao risco
Dúvidas frequentes
O que aconteceu aos Certificados do Tesouro Poupança Crescimento (CTPC)?
A emissão dos CTPC foi suspensa em 10 de setembro de 2021, sendo substituída pelos CTPV. Quem subscreveu CTPC antes dessa data mantém os títulos até ao final do prazo de 7 anos. Quem quer subscrever Certificados do Tesouro hoje só tem disponíveis os CTPV. Os CTPC tinham taxas de juro diferentes e indexadas à Euribor, daí a substituição ter ocorrido num contexto específico.
Posso ter CTPV e Certificados de Aforro ao mesmo tempo?
Sim, e na mesma Conta Aforro. Os dois produtos são contas separadas dentro do mesmo sistema do IGCP. Podes ter qualquer combinação dos dois (e também Obrigações do Tesouro de Rendimento Variável, se forem emitidas).
O Estado português pode "falir" e eu perder o dinheiro?
Tecnicamente, qualquer estado pode incumprir as suas obrigações de dívida pública. Aconteceu com a Grécia em 2012 (com perdas para credores privados). No caso de Portugal, durante a crise da troika em 2011-2014, houve momentos de tensão mas o Estado nunca incumpriu. Atualmente, Portugal tem rating de investimento positivo pelas principais agências e o risco percebido é baixo, mas não zero. Para fins práticos, os CTPV são considerados dos produtos mais seguros disponíveis em Portugal.
Os juros são mesmo creditados anualmente ou são reinvestidos automaticamente?
Anualmente, no aniversário da subscrição. Não há capitalização automática. Cada juro recebido vai para o teu IBAN líquido de IRS e tu decides o que fazer com ele. Se quiseres reinvestir nos CTPV, tens de fazer uma nova subscrição manual (e a partir desse momento começa novo período de 7 anos para essa parcela).
Posso fazer várias subscrições de CTPV ao longo do tempo?
Sim, podes fazer múltiplas subscrições. Cada uma tem o seu próprio aniversário e prazo de 7 anos contados da data-valor respetiva. O limite máximo de 1 milhão de euros aplica-se ao total acumulado por conta (e cada pessoa só pode ter uma conta).
Os CTPV protegem-me da inflação?
Parcialmente. As taxas fixas dos primeiros 2 anos (0,70%) ficam claramente abaixo da inflação esperada em Portugal (~2%). A partir do 3.º ano, com o prémio PIB, podes acompanhar parte da inflação (que tende a estar correlacionada com o crescimento económico). Mas não há garantia de proteção real do poder de compra. Se a inflação disparar, os CTPV podem perder valor real.
E se eu morrer antes do prazo? O que acontece aos CTPV?
São transmissíveis por morte aos herdeiros legítimos. Conforme já mencionei, há isenção de Imposto do Selo nesta transmissão se forem herdeiros legítimos (cônjuge, descendentes, ascendentes). Os herdeiros precisam de comunicar o falecimento ao IGCP e seguir o processo de transmissão.
Onde posso ver o saldo e a evolução dos meus CTPV?
Online no AforroNet (https://aforronet.igcp.pt). Vê o saldo atual, histórico de juros recebidos, próximas datas de vencimento e podes fazer subscrições adicionais. Também recebes confirmação por email de cada movimento se tiveres email registado na Conta Aforro.
E para quem está numa jornada FIRE?
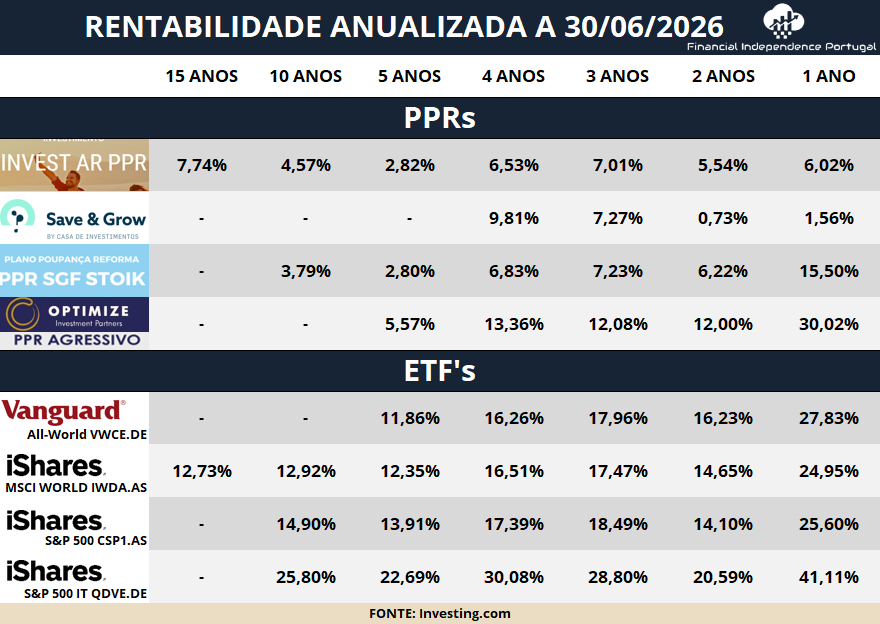
Se o teu objetivo é independência financeira a longo prazo, os CTPV têm um papel muito limitado no portfólio. A taxa média de cerca de 1% (sem prémio PIB) ou ~2% (com prémio PIB no máximo) não te leva a lado nenhum em termos de acumulação de património: fica próxima da inflação, o que significa rentabilidade real perto de zero. Para construires riqueza real a longo prazo, precisas de exposição a ativos com retorno esperado bem acima da inflação, tipicamente ações via ETFs globais.
Onde os CTPV (ou os Certificados de Aforro, ou depósitos a prazo) fazem sentido numa estratégia FIRE é apenas para a parte do património que não deve estar exposta a volatilidade: o teu fundo de emergência (3 a 6 meses de despesas), ou dinheiro com objetivo específico de curto prazo (entrada para casa daqui a 2 anos, por exemplo). Para esse capital, capital garantido faz sentido. Para o capital que está a trabalhar 15 ou 20 anos a caminho da independência financeira, ficaria muito atrás de alternativas mais agressivas.
Resumindo: produto útil, com papel pequeno e bem definido numa estratégia FIRE. Não é o motor do portfólio, é a almofada de segurança.
Lugar certo, momento errado
Os CTPV são um bom produto na sua categoria: simples, seguros, sem comissões, garantidos pelo Estado, com fiscalidade simples e automática. Para alguém que queira saber exatamente o que vai receber durante 7 anos sem oscilações, fazem sentido.
Mas neste momento específico de 2026, são quase sempre a segunda escolha. Para o mesmo perfil de aforrador conservador, os Certificados de Aforro (Série F) oferecem hoje uma taxa três vezes superior à do primeiro ano dos CTPV, com capitalização de juros e maior flexibilidade. A migração massiva dos portugueses dos CT para os CA, refletida nas estatísticas do Banco de Portugal, não é casualidade: é simplesmente racional na conjuntura atual.
Se queres entender melhor a alternativa, escrevi também um guia sobre como investir em Certificados de Aforro. (Artigo em deselvonvimento) E se procuras retornos significativos a longo prazo (mais do que preservar capital), os produtos de capital garantido em geral não são a resposta. Para essas situações, ETFs amplos acumulativos têm historicamente oferecido retornos muito superiores, com aceitação de mais volatilidade no caminho.
A regra geral mantém-se: usa produtos de capital garantido para o que tem de ser seguro e líquido (fundo de emergência, objetivos de curto e médio prazo), e produtos de crescimento para o que vai estar a trabalhar 15 ou 20 anos sem que precises dele.