Se és investidor em ETFs e já leste posts sobre a venda, provavelmente já ouviste alguém dizer que declara os ETFs com o código G01 em vez de G20 no IRS. A razão é o coeficiente de desvalorização da moeda, um benefício fiscal que permite atualizar o valor de aquisição pela inflação acumulada e que pode significar menos imposto a pagar. Vou explicar o que está aqui em causa, o argumento de quem o faz, o que a AT respondeu quando perguntei diretamente, e o que as simulações mostram sobre o impacto financeiro real.
Primeiro: o que é o coeficiente de desvalorização
Quando vendes um ativo que compraste há muitos anos, o valor que pagaste na altura vale menos hoje do que valia então, por causa da inflação. Para compensar isto, o CIRS prevê no artigo 50.º a possibilidade de atualizar o valor de aquisição por coeficientes de desvalorização da moeda publicados anualmente em portaria, reduzindo assim a mais-valia tributável.
Por exemplo: se compraste algo em 2016 e vendeste em 2025, aplicas o coeficiente de 1,19 ao valor de aquisição. Ou seja, o que compraste a 10.000 euros em 2016 é tratado como se tivesse custado 11.900 euros para efeitos de cálculo do imposto. A mais-valia fica menor, pagas menos imposto.
Os coeficientes oficiais para 2025 (Portaria n.º 382/2025/1, de 11 de novembro) para os anos mais relevantes para quem investe em ETFs:
| Ano de aquisição | Coeficiente (para alienações em 2025) | Efeito sobre 10.000 € investidos |
|---|---|---|
| 2015 | 1,20 | 12.000 € para efeitos fiscais |
| 2016 | 1,19 | 11.900 € para efeitos fiscais |
| 2017 | 1,18 | 11.800 € para efeitos fiscais |
| 2018 | 1,17 | 11.700 € para efeitos fiscais |
| 2019 | 1,17 | 11.700 € para efeitos fiscais |
| 2020 | 1,17 | 11.700 € para efeitos fiscais |
| 2021 | 1,16 | 11.600 € para efeitos fiscais |
| 2022 | 1,06 | 10.600 € para efeitos fiscais |
| 2023 | 1,02 | 10.200 € para efeitos fiscais |
O coeficiente só se aplica se a aquisição tiver pelo menos 2 anos de antiguidade. Para ativos comprados em 2024, o coeficiente é 1,00 (sem qualquer atualização).
O problema: a quem se aplica este benefício?
Aqui está a questão central. O coeficiente de desvalorização não se aplica a tudo. A portaria anual é explícita: aplica-se a bens e direitos alienados "que não investimentos financeiros, exceto em imóveis e partes de capital". Ou seja, está excluída a generalidade dos investimentos financeiros, com exceção de imóveis e partes de capital (ações).
ETFs são juridicamente Organismos de Investimento Coletivo (OIC), não ações. Quando compras uma unidade de participação do IWDA (ISIN IE00B4L5Y983) ou do VWCE (ISIN IE00BK5BQT80), não estás a comprar ações de empresa nenhuma. Estás a comprar unidades de participação num fundo de investimento gerido pela BlackRock ou pela Vanguard. A natureza jurídica é diferente. Se ainda não tens clara a diferença entre ETFs e outros produtos cotados, expliquei-a no artigo ETF, ETN e ETP: o que são e quais as diferenças reais.
Por isso, o código correto para ETFs no IRS é o G20 (resgates e alienações de OIC abertos), e o G20 não tem direito ao coeficiente de desvalorização. O código G01 (alienação onerosa de ações e outros valores mobiliários) é o código das ações, e é para ações que o coeficiente se aplica.
O que a AT disse explicitamente
Fiz um pedido de informação não vinculativo à Autoridade Tributária: “No anexo ‘Anexo J quadro 9.2 A’ qual é o código a usar para declarar vendas de ETFs (Exchange Traded Funds)? Deve ser usado o G01 ou o G20?”. A resposta foi explícita: o código correto é o G20.
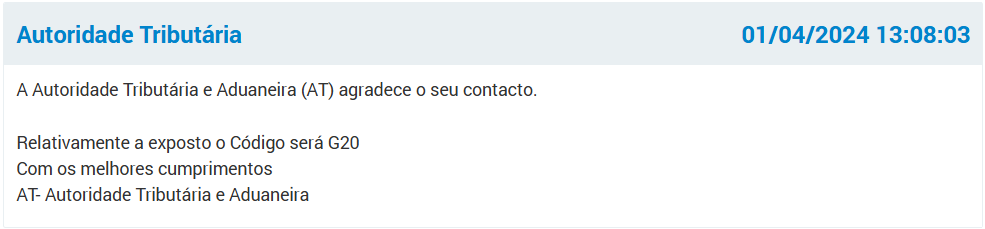
Não vinculativo significa que não tem força de lei para casos específicos, mas representa a posição oficial da AT sobre como interpretar a norma. Se houver uma auditoria, é provável que a AT siga a mesma linha.
Declarar ETFs com o código G01 e aplicar o coeficiente de desvalorização não está em conformidade com a posição da AT. O portal das Finanças não rejeita automaticamente a declaração com G01 (não faz validação do tipo de ativo), por isso quem o faz pode não ter problemas imediatos. Mas em caso de auditoria ou cruzamento de dados, a situação pode ser questionada.
Não é aconselhado. O risco pode não ser elevado para valores pequenos, mas cresce proporcionalmente ao benefício obtido, que em portfólios grandes pode ser de milhares de euros. E a posição da AT é clara.
O argumento de quem usa o G01 para ETFs
Para ser justo, o raciocínio de quem usa o G01 tem alguma lógica económica, mesmo que juridicamente questionável.
O argumento é que um ETF não é um "fundo" no sentido clássico da palavra. É um cesto de ações cotado em bolsa, comprado e vendido exatamente como se compra e vende uma ação, com o mesmo processo, na mesma corretora, no mesmo ecrã. A unidade de participação do IWDA tem preço de mercado em tempo real, spread bid-ask, e liquida exatamente como uma ação. Economicamente, comporta-se como um portfólio de ações.
A partir deste raciocínio, quem usa G01 argumenta que o enquadramento fiscal deveria seguir a substância económica (ações) e não a forma jurídica (OIC). E como o portal aceita a declaração sem rejeitar, há quem se sinta confortável com a opção.
O problema é que o sistema fiscal português segue a forma jurídica, não a substância económica. E a AT confirmou isso explicitamente quando questionada. O argumento é interessante como debate académico, mas não é uma posição defensável perante a AT.
Quanto vale o coeficiente na prática: simulações
Mesmo que o coeficiente não se aplique legalmente a ETFs, vale a pena perceber o impacto que teria, porque ajuda a entender porque é que este debate existe e porque é que algumas pessoas estão dispostas a arriscar.
Cenário base: investiste 10.000 euros em IWDA em 2015 e vendes em 2025 por 28.000 euros. Mais-valia bruta de 18.000 euros.
| Cenário | Valor aquisição fiscal | Mais-valia tributável | IRS (28%) | Poupança face ao G20 |
|---|---|---|---|---|
| G20 (correto, sem coeficiente) | 10.000 € | 18.000 € | 5.040 € | n/a |
| G01 com coeficiente 1,20 (compra 2015) | 12.000 € | 16.000 € | 4.480 € | 560 € |
Agora o mesmo cenário mas com um portfólio maior: 50.000 euros investidos em 2015, vendidos em 2025 por 140.000 euros.
| Cenário | Valor aquisição fiscal | Mais-valia tributável | IRS (28%) | Poupança face ao G20 |
|---|---|---|---|---|
| G20 (correto, sem coeficiente) | 50.000 € | 90.000 € | 25.200 € | n/a |
| G01 com coeficiente 1,20 (compra 2015) | 60.000 € | 80.000 € | 22.400 € | 2.800 € |
Simulações simplificadas, sem considerar a Lei 31/2024 (exclusões por tempo de detenção) que se aplicam em ambos os casos. Valores arredondados para facilitar leitura.
Repara na escala: para 10.000 euros investidos há 10 anos, a diferença é de 560 euros. Para 50.000 euros, são 2.800 euros. É precisamente porque os valores não são triviais que o debate existe.
E a 20 anos?
Para quem começou a investir cedo, o coeficiente torna-se ainda mais expressivo. Vê o que acontece para uma compra de 20.000 euros em 2005, vendida em 2025:
| Cenário | Coeficiente | Valor aquisição fiscal | Mais-valia (venda 80.000 €) | IRS (28%) |
|---|---|---|---|---|
| G20 (sem coeficiente) | n/a | 20.000 € | 60.000 € | 16.800 € |
| G01 com coeficiente 2005 | 1,40 | 28.000 € | 52.000 € | 14.560 € |
| Diferença | 8.000 € | 2.240 € |
A 20 anos de horizonte, o coeficiente começa a ser materialmente significativo. Para investimentos mais antigos ainda (anos 90, por exemplo), o coeficiente pode ser 1,70 ou mais, e o impacto cresce proporcionalmente ao valor investido.
Com a Lei 31/2024, as exclusões por tempo de detenção (10%/20%/30%) aplicam-se tanto ao G20 como ao G01. Ou seja, quem usa G20 corretamente já tem um benefício por manter há mais de 2, 5 ou 8 anos. O coeficiente de desvalorização seria um benefício adicional em cima deste, se se aplicasse. Mas não se aplica.
Dependendo dos valores concretos, das datas e da inflação acumulada, pode comparar-se o impacto do coeficiente (G01, contra a posição da AT) com o impacto da exclusão por tempo de detenção (G20, o código correto) para cada caso específico. Em muitos cenários modernos, a exclusão da Lei 31/2024 compensa uma boa parte do que o coeficiente proporcionaria. Se quiseres ver quanto imposto paga na prática quem segue o caminho FIRE, fiz as contas no artigo a calculadora de impostos no FIRE é menos do que pensas.
Dúvidas frequentes
E se a AT não me auditar? O risco não é baixo?
Pode ser que nunca seja auditado. Mas o risco não é só o da auditoria imediata. A AT tem acesso a dados das corretoras via Common Reporting Standard (CRS) e pode cruzar informação retroativamente. E o risco é assimétrico: quanto maior o portfólio e maior o benefício obtido com G01, maior a diferença de imposto que seria reclamada se detetado, com juros incluídos.
Se o portal aceita o G01 para ETFs, não é sinal de que a AT tolera?
Não. O portal não valida o tipo de ativo associado ao código, apenas o formato do preenchimento. Aceitar tecnicamente não é o mesmo que aceitar fiscalmente. A AT confirmou no pedido de informação que o código correto é G20. O portal aceitar G01 é uma limitação técnica do sistema, não uma posição fiscal.
Posso fazer um pedido de informação vinculativo para ter mais segurança?
Sim. Quer dizer, em teoria sim. Um pedido de informação vinculativo (ao contrário do não vinculativo) obriga a AT a seguir a resposta dada para o teu caso específico. É um processo mais formal, com prazo de resposta definido por lei, e dá uma proteção real. No entanto na prática estes pedidos podem demorar anos e pelo que tenho conhecimento, podem dar respostas do tipo "Isso é uma questão hipotética pelo que não damos resposta".
O pedido não vinculativo que referes tem alguma força legal?
Não, daí chamar-se não vinculativo. A AT pode dar uma resposta num pedido não vinculativo e depois agir de forma diferente numa auditoria. Na prática, é improvável que a AT contradiga a própria resposta, mas não há garantia legal. Serve principalmente para perceber a interpretação da AT sobre a norma.
E ações cotadas? O coeficiente aplica-se mesmo?
Para ações cotadas em bolsa declaradas com G01, o coeficiente de desvalorização aplica-se legalmente, porque ações são "partes de capital" e estão explicitamente incluídas no âmbito da portaria. É exatamente aqui que a linha está: ETFs (OIC) ficam fora, ações ficam dentro.
Percebo o argumento. Não aconselho.
Compreendo porque é que este debate existe. Um ETF como o IWDA comporta-se economicamente como um portfólio de ações. Compra-se como uma ação, vende-se como uma ação, liquida como uma ação. A distinção entre G01 e G20 parece uma formalidade jurídica sem substância económica.
Mas o sistema fiscal não funciona por substância económica, funciona por forma jurídica. E a forma jurídica de um ETF UCITS é inequívoca: é um OIC, não uma ação. Quando questionada diretamente, a AT disse que é G20. A portaria que define o coeficiente exclui explicitamente os investimentos financeiros, com exceção das partes de capital (ações) e dos imóveis.
O risco de usar G01 é assimétrico: em anos normais não acontece nada, mas se houver auditoria ou cruzamento de dados, podes ter de pagar a diferença de imposto com juros. Para portfólios pequenos, o montante em causa não justifica o risco. Para portfólios grandes, o montante em causa é exatamente o motivo pelo qual a AT teria interesse em verificar.
A minha posição é simples: usa G20, que é o correto. Se quiseres explorar a via do pedido de informação vinculativo para ter uma resposta com força legal para o teu caso específico, faz isso com um contabilista. Mas não declares com G01 só porque o portal aceita e porque alguém no Reddit diz que o faz. Para aprenderes a filtrar este tipo de "dicas", escrevi sobre como sobreviver ao ruído financeiro da internet.